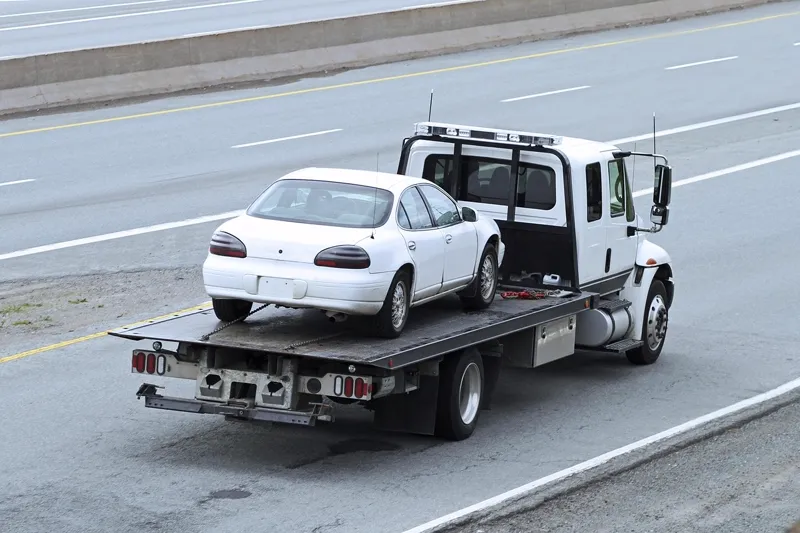
O risco é real: como funciona na prática
No empréstimo com garantia de carro, o veículo é a garantia real do contrato — e isso tem uma consequência concreta se as parcelas pararem de ser pagas: diferente de uma dívida sem garantia, aqui existe um caminho legal específico, mais rápido, pra o credor reaver o valor emprestado através do próprio bem. É importante entender esse processo antes de assinar o contrato, não depois.
Antes da ação: a notificação de mora
A lei não permite que o credor simplesmente apareça e leve o carro no primeiro atraso. Antes de qualquer ação judicial, ele precisa comprovar que você foi formalmente notificado da dívida em atraso — normalmente por notificação extrajudicial enviada ao endereço informado no contrato (muitas vezes via cartório de títulos e documentos). Só depois dessa formalidade, chamada de constituição em mora, é que o credor pode entrar com a ação de busca e apreensão.
A ação de busca e apreensão
Comprovada a mora, o credor pode ajuizar uma ação de busca e apreensão, prevista no Decreto-Lei 911/1969. Se o juiz concede a liminar, o veículo pode ser recolhido — inclusive por meio de guincho, onde estiver — e fica sob posse do credor até a resolução do processo.
O prazo de 5 dias pra reaver o carro
⚠️ Mesmo depois do carro apreendido, a lei ainda dá uma última chance: segundo o art. 3º, §1º do Decreto-Lei 911/1969, você tem 5 dias corridos, contados da execução da liminar, pra pagar a integralidade da dívida — parcelas vencidas, vincendas e encargos contratuais — e reaver o veículo. O STJ já pacificou que esse prazo é contado em dias corridos, não em dias úteis, o que reduz ainda mais a margem de manobra.
Esse é o motivo pelo qual, ao primeiro sinal de atraso, vale procurar a instituição pra negociar antes que o processo avance até esse ponto.
O que acontece se não pagar dentro do prazo
Se os 5 dias passam sem o pagamento integral da dívida, a propriedade e a posse do veículo se consolidam em favor do credor, que passa a poder dispor livremente do bem — normalmente vendendo o carro pra cobrir o prejuízo da operação. Se o valor da venda superar a dívida, a diferença deve ser devolvida ao antigo proprietário; se for menor, o saldo devedor pode continuar sendo cobrado.
Como evitar chegar nesse ponto
- Simule com folga — antes de contratar, calcule se a parcela cabe no orçamento mesmo em meses mais apertados
- Negocie no primeiro atraso — muitas instituições oferecem renegociação ou portabilidade antes de qualquer notificação formal
- Não ignore a notificação de mora — responder e negociar nessa fase é bem mais simples do que depois da apreensão
- Considere alternativas com desconto em folha — pra quem tem carteira assinada, o consignado CLT reduz o risco de esquecimento de parcela, já que o desconto é automático
Tem carteira assinada? Veja uma opção com desconto automático em folha
O consignado CLT desconta a parcela direto do salário, reduzindo o risco de atraso — sem precisar dar o carro como garantia.
🚀 Simular crédito grátis 💬 Falar no WhatsAppO que as pessoas estão pesquisando
risco de perder o carro emprestimo com garantia
É um risco real: o não pagamento pode levar a uma ação de busca e apreensão do veículo depois de notificação formal de mora, com um prazo de 5 dias corridos pra quitar a dívida e reaver o carro.
busca e apreensão veículo alienado prazo
O Decreto-Lei 911/1969 garante 5 dias corridos, contados da execução da liminar, pra pagar a dívida integral e reaver o carro apreendido — passado esse prazo, a propriedade se consolida em favor do credor.
Perguntas frequentes
🔍 Pesquisa: "risco de perder o carro emprestimo com garantia"
É um risco real: como o carro é a garantia do contrato, o não pagamento pode levar a uma ação de busca e apreensão do veículo, prevista no Decreto-Lei 911/1969, depois de você ser formalmente notificado da dívida em atraso.
Quantos dias tenho pra pagar depois que o carro é apreendido?
Segundo o Decreto-Lei 911/1969 (art. 3º, §1º), você tem 5 dias corridos contados da execução da liminar de busca e apreensão pra pagar a integralidade da dívida — parcelas vencidas, vincendas e encargos — e reaver o carro. O STJ já confirmou que esse prazo é contado em dias corridos, não em dias úteis.
O banco pode pegar meu carro sem avisar antes?
Não. Antes de entrar com a ação de busca e apreensão, o credor precisa comprovar que você foi formalmente notificado da mora (normalmente por notificação extrajudicial enviada ao endereço do contrato). Só depois dessa formalidade a ação pode ser ajuizada.
Depois que perco o prazo de 5 dias, ainda dá pra recuperar o carro?
Fica muito mais difícil. Passado o prazo de 5 dias sem o pagamento integral da dívida, a propriedade e a posse do veículo se consolidam em favor do credor, que passa a poder vender o carro livremente pra cobrir o prejuízo da operação.